財務担当取締役メッセージ

2025年度業績は純利益、ROEともに前年度を大幅に上回る
2025年度は、私たちにとって「金利のある世界」が通年で業績に寄与した初の年度であり、約30年ぶりに正常化に向かっている金利環境のなかで、本業でどれだけの地力を示すことができるかという点が内外において問われた1年間でした。
親会社株主に帰属する当期純利益は1,065億円と、期中に上方修正した業績予想の1,030億円を上回り、横浜フィナンシャルグループの設立以降、過去最高を更新しました。ROE(東証基準)も業績予想の7.6%に対して7.9%で着地し、前年度の6.4%を大幅に上回りました。上方修正後の計画をさらに上回る実績を残すことができ、私たちの地力をお示しすることができました。
また、着地の数字も重要ですが、その中身も重要だと考えています。本業の実力を示すコア業務純益は1,696億円と過去最高を更新し、前年度を358億円上回ると同時に、業績予想の1,530億円を上回りました。有価証券運用益や政策保有株式売却益に頼るのではなく、本業の成長が業績を力強く牽引したことは、特筆すべき成果です。
さらに本業の内訳を見ると、預貸金等利回り差の拡大に伴う国内預貸金利息の増加だけでなく、ストラクチャードファイナンス関連収益を中心として役務取引等利益も着実に積み上がりました。これはまさに、日々のお客さまとのリレーション構築とこれまでの取引の積み重ねがもたらした成果です。
すなわち、私たちが前中期経営計画から進めてきたソリューションビジネスの深化・拡大が、金利環境の好転という追い風を捉えながら、力強く顕在化した1年間であったと認識しています。
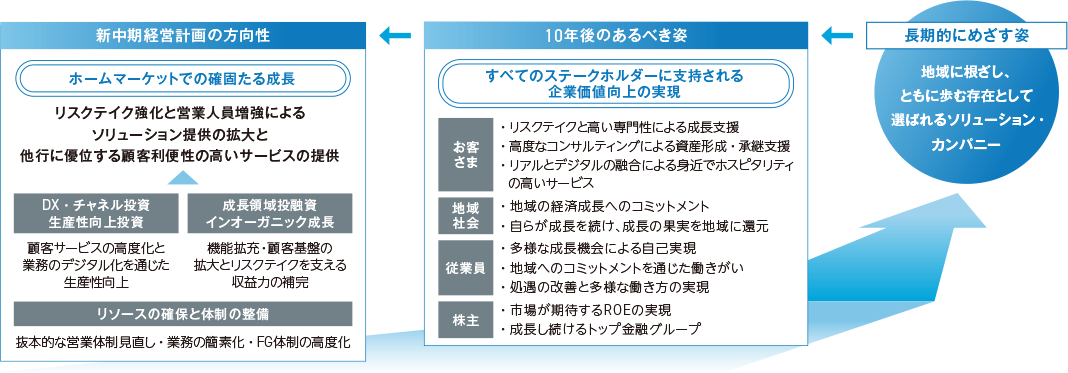
中期経営計画目標を2年目でクリアする見込み
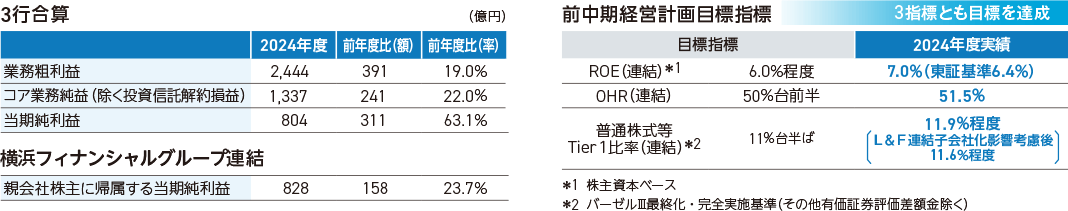
2026年度は親会社株主に帰属する当期純利益1,290億円、ROE9.0%を計画しており、中期経営計画最終年度である2027年度の目標を2年目にクリアすることを意味します。「統合報告書2025」では、目標指標はあくまでも最低限コミットする水準であり、この水準を超えていくとの考えから「超」という表現を用いたとお伝えしました。実際に前倒しでの達成を見込む背景には、市場金利が計画策定時の想定より上振れていること、貸出金の成長が想定を上回っていること、そして、円債の入替や保有株式配当金の増加により有価証券収益が改善していることが挙げられます。
ただ、目標指標の前倒しでの達成を見込んでいることに慢心せず、引き続き、お客さまとのリレーションを深め、取引を積み重ねていくことが肝要です。奢らず、臆せず、金利環境を追い風としつつ、しっかりと前に進んでいきたいと考えています。
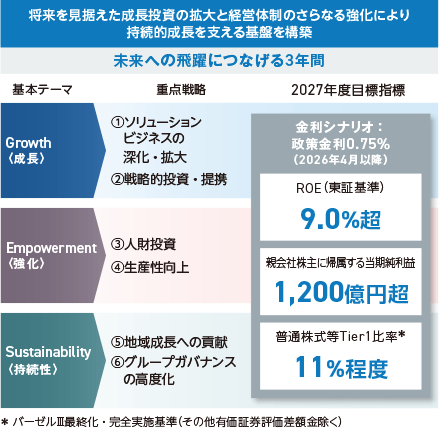
中期経営計画の初年度を終え、「目標指標を達成できるか否か」ではなく、「どこまで超えていけるか」という段階に入っています。ROEについては、2024年度は6.4%、2025年度は7.9%、2026年度計画は9.0%と着実に向上しています。2026年6月に政策金利が1.00%に引き上げられましたので2027年度にはROE10%超を展望できると考えています。
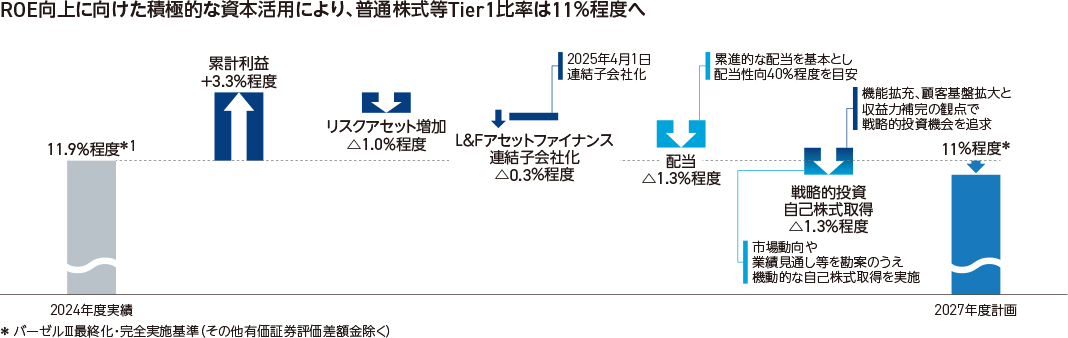
普通株式等Tier1比率についても、L&Fアセットファイナンスの連結子会社化や、機動的な自己株式の取得などにより、中期経営計画の目標である11%程度に対して、すでに11.4%まで低下しており、めざす方向へ着実に進んでいます。
ステークホルダーの皆さまの関心についても、目標指標の達成に留まらず、さらにどのような高みをめざすのかという点に移っているように感じます。私たちは「中長期的にめざすROE水準」として12%以上を掲げており、その達成に向けた具体的なアクションについて、さらに解像度を上げて説明していくフェーズに入っています。
PBRロジックツリーに基づいた「ROE向上に向けた取り組み」
ROE向上に向けては、引き続き、PBRロジックツリーに基づき、さまざまな戦略に取り組んでいきますが、ROEと相関性の高いRORAの改善と財務レバレッジコントロールの双方が重要です。
RORA改善に向けたメリハリあるアセットアロケーション
RORAは、2022年度は0.61%でしたが、2025年度は1.06%に達し、2026年度には1.23%への引き上げができると考えています。これは相対的にRORAの高いアセットに資本を振り向けてきた結果です。
一方で、財務レバレッジは2025年度に7.4倍へ低下しています。これは、普通株式等Tier1比率*1を中期経営計画で掲げた目標水準に向けて低下させている一方で、保有する有価証券の含み益が拡大したことが主な要因です。したがって、ROE向上にはRORAの改善が重要であると考えています。
私たちのホームマーケットである神奈川・東京には上場企業の約6割が集積しており、コーポレートアクションが活発でストラクチャードファイナンスの案件が豊富です。また、民営事業所の約2割が集積しているため、相対的にRORAの高い中小企業融資の需要も旺盛です。加えて、資産家向け融資の需要も強く、これらのアセットに戦略的に取り組んできたことがRORAの改善につながっています。首都圏という私たちのホームマーケットは依然として大きな成長余地があり、引き続き、機会を的確に捉えることで、RORAをさらに引き上げていくことができると考えています。
RORA改善と収益力強化に向けたバランスシート運営
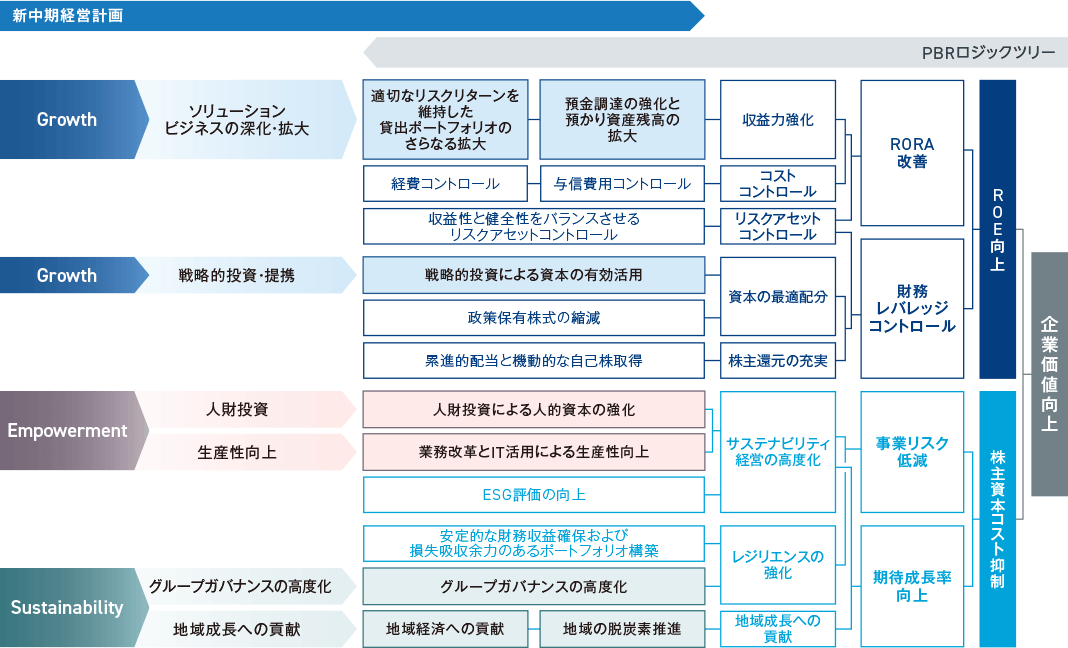
RORA改善と収益力強化に向けたバランスシート運営の観点から、法人戦略、個人戦略、預金戦略という3つの戦略をご説明します。
法人戦略における私たちの強みは、首都圏のお客さまと強固なリレーションを構築しているという点と、投資銀行業務における高いアレンジ力を兼ね備えているという点です。これらの強みを活かすことで、LBOローンにおける自社アレンジの割合は増加傾向にあり、2025年度は案件全体の83%を占めました。これはソリューション営業が根づいてきた証左であると感じています。
LBOローンの発掘においては、首都圏におけるネットワークを起点にしたものだけでなく、お客さまとの日々のリレーションを起点としたものが少なくありません。お客さまの経営戦略を丁寧にヒアリングし、それに基づいた案件組成をおこなっています。
中期経営計画においては、従来からの概念である「リレーションシップ・バンキング」をあえて掲げ、さらなる強化をはかっています。お客さまのニーズを正確に把握するためには、確かな信頼関係の構築が不可欠であり、強固なリレーションを土台としてはじめて最適なソリューションを提供することができます。リレーションシップ・バンキングとソリューション営業は両輪であり、これらにさらに注力し、首都圏という巨大なマーケットで企業価値を一層高めていきます。
個人戦略については、以前とは取り組みが大きく変わりました。かつては金融資産運用のご提案を主軸に据えていましたが、近年はそれに加えて、資産家向け融資が収益のドライバーへと成長しています。金融資産運用のご提案に加え、不動産に関するソリューション提供力も兼ね備えることで、コンサルティング営業の余地はさらに拡大すると考えています。個人のお客さまへのコンサルティング営業を担う従業員のスキルの継続的な向上が不可欠であり、この領域は成長余地があると考えています。
預金戦略については、個人預金・法人預金ともに残高は増加していますが、伸びは緩やかになりつつあります。定期預金の金利キャンペーンなどにより一時的に預金を集めることはできますが、これを繰り返すことが適切とは考えていません。粘着性の高い、普段使いの預金をいかに獲得していくかという点が重要です。
粘着性の高い預金基盤構築に向けた取り組みをご説明します。個人預金の観点では、若年層の口座獲得が重要です。0歳から22歳を対象としたプロモーションの強化やお子さま向けの口座開設キャンペーンなど、ライフステージに応じたサービスを展開しています。また、スマートフォンアプリ「はまぎん365」の利用者数は152万人まで増加し、非対面の接点も確保しています。加えて、学校法人やお取引先との取り組みを通じた口座獲得も進めています。
法人預金の観点では、日々のリレーションを通じた預金・決済取引の預け替え提案に加え、中小企業のお客さまを対象としたデジタル総合金融サービスの開発を進めています。具体的には、請求書の受取から振込までシームレスに対応する請求書管理機能の無償提供などに向けた検討を進めています。
なお、有価証券運用については、2025年度に投資効率の低いファンドの売却と低利回りの円債の入れ替えを進め、評価損益は1,712億円まで改善しました。また、円債のデュレーションを3.4年まで低下させるなど、流動性の高い円債を中心としたポートフォリオへの転換を進めています。
規律あるコストコントロール
OHRは順調に低下しています。2024年度は52.0%でしたが、2025年度は49.0%、2026年度は44.6%を計画しています。経費の実額は増加基調にあり、2025年度は前年度比5.4%増、2026年度は前年度比6.2%増を見込んでいますが、それを上回るペースでトップライン(業務粗利益)が伸長しているため、OHRは低下基調にあります。かつての横浜銀行はOHRの低さを強みとして掲げており、「コストを削減すれば評価される」という企業文化がありました。しかし、今はただコストを削減すればよいという時代ではありません。そのような考えから、本中期経営計画ではOHRを目標指標から外しました。削るべきものは削り、投資すべきものには投資をおこなう、という未来に目を向けた規律ある経費コントロールが重要であると考えています。
そのような考えのもとで、積極的に進めている投資は大きく2つです。1つ目は人財投資です。業績連動型賞与の導入や4年連続でのベースアップ実施などに加え、多様な人財の確保に向けて採用活動にも積極的に経費を投入しています。2つ目はAI・DXへの投資です。お客さまの利便性向上の観点では、店頭取引のデジタル化・セルフ化やウェブサイトの網羅性・検索性の向上などに投資をおこないます。生産性向上の観点では、事務処理の自動化や、コンタクトセンターにおけるボイスボットによる自動応答の導入などに向けて投資をおこないます。いずれも持続的な成長に資する領域であり、規律をもって投資判断をおこなっています。
与信関係費用については、2025年度は100億円の計画値に対して74億円で着地しました。新規のデフォルトはほぼ発生しておらず、変動の大きい外部環境を踏まえ、一般貸倒引当金の算定方法を厳格化しました。2026年度も同様に100億円を計画していますが、現時点で特定の与信先に起因する費用の発生を織り込んだ計画値ではありません。
与信関係費用比率は引き続き低位にコントロールできていますが、中東情勢の緊迫化による日本国内のサプライチェーンの混乱やコストの上昇がお客さまの業績に影響を与える可能性も否定できません。あえて極端な前提を置いたストレステストでは、2026年度における与信関係費用への影響額は最大で180億円程度となりました。計画値の100億円を上回るものの、ストレステストの前提条件を踏まえれば、180億円が一気に具現化するとは想定しにくく、仮に具現化したとしても、有価証券の含み益などを活用することで、業績全体への影響を十分に吸収できると考えています。
普通株式等Tier1比率は中期経営計画目標水準の範囲内へ
中期経営計画においては、普通株式等Tier1比率を目標指標の1つとして掲げ、2027年度に11%程度にまで低下させることをめざしています。この「11%程度」とは、10.5%から11.5%の間でコントロールするという意味であり、2025年度はL&Fアセットファイナンスの連結子会社化に加え、株主還元をしっかりとおこなったことで、11.4%程度まで引き下げることができました。
これは2027年度目標の範囲内に入ってきたということを意味し、この水準をいかに維持するかということが今後の課題です。

戦略的投資と株主還元のバランスを取りながら資本をコントロール
先ほども申し上げましたが、2026年度における親会社株主に帰属する当期純利益は1,290億円を計画しており、資本の蓄積ペースがこれまでとは大きく異なります。長期的な目線を持ってROEの向上につながる戦略的投資にしっかりと取り組むということと、目線に合う案件がなければ相応の株主還元を実施するということのバランスを取りながら、資本水準をコントロールしていきます。
2年前の「統合報告書2024」において、「次の3年間は攻めの姿勢を強めていきたい」と申し上げましたが、資本の復元力が高まり、積極的に資本を活用するという攻めの経営判断をおこなうことができる段階に進んだと考えています。
「中長期的にめざすROE水準12%以上」の実現に向けた3つの要素
「中長期的にめざすROE水準12%以上」というのは、私たちが首都圏をホームマーケットとする地域金融機関である以上、根源的に到達すべき水準であると考えています。その実現に向けては、3つの要素があります。
1つ目は、金利環境です。2026年6月に現実となりましたが、2026年度中に政策金利が1.00%に引き上げられるということを前提条件とした試算では、2027年度にはROE10%超を展望することができます。政策金利がさらに1.25%まで引き上げられた場合には、ROE11.5%+αが視野に入ります。ただし、政策金利が上がればROEが上がるということは、ROE12%以上に向けた要素の1つですが、これはあくまでも前提条件であり、戦略ではありません。政策金利の上昇という追い風はいつまでも続くものではなく、追い風が止んだとしてもなお、ROEをどこまで高めることができるかということが重要です。
そのような観点で重要となるのは、2つ目の要素であるオーガニック成長、すなわち本業の強化です。RORAの高いアセットに資本を振り向けることを継続するとともに、人財投資やデジタル・AIの活用などによりソリューション提供力を高めていきます。これらに派手さはありませんが、5年、10年という時間軸で企業価値をさらに向上させる筋肉質な基盤となる重要な要素であると考えています。
3つ目は、インオーガニック成長の取り込みです。政策金利1.25%という金利環境とオーガニック成長により、ROE11.5%+αが視野に入りますが、これだけでは12%には届きません。さらなるストレッチには、インオーガニック成長が不可欠です。
規律ある戦略的投資
戦略的投資においては、ノンバンク、AI・フィンテック、決済などの金融周辺領域で機能を拡充し、収益の多様化を進めてきました。ROE12%以上の達成には500億円ほどの収益上乗せが必要と試算しており、PMIの実行可能性を重要な判断軸として、規律をもって戦略的投資に取り組んでいます。
2023年4月の神奈川銀行の株式取得以降、さまざまな戦略的投資に取り組んできました。本中期経営計画期間においては、ノンバンクであるL&Fアセットファイナンスを2025年4月に連結子会社化し、2026年1月にはAI・金融領域に強みを持つMILIZEを持分法適用関連会社化しました。加えて、2026年3月には総合リース・ファイナンス会社である三井住友トラスト・パナソニックファイナンスについて株式取得に関する基本合意を締結し、2026年10月の株式取得をめざして検討を進めています*1。ただ、戦略的投資はあくまでも手段であり目的ではありません。利益を買うことができるから取り組むのではなく、成長戦略との整合性が取れているか、円滑なPMIを見込むことができるかといった判断軸を持ち、案件の選別をしっかりとおこなっています。お互いの企業価値が高まるかという点が最終的な判断のポイントであると考えています。
株主還元の充実
2025年度は、期中の増配を含めて38円の配当と400億円の自己株式取得を実施しました。還元総額は827億円、総還元性向は77%と、約8割の還元をおこないました。2026年度は9円増配の47円を計画しており、配当性向は引き続き40%程度としています。
2026年度の自己株式取得については、現時点では決定事項はありませんが、普通株式等Tier1比率やROEといった中期経営計画の目標指標を踏まえると、株主還元は重要なピースの1つです。めざしている水準に向けて必要な株主還元をおこなっていきます。
また、株主還元においてはEPSを伸ばしていくことが重要です。EPSの成長は、政策保有株式の売却益のような一過性の要因ではなく、本業の地力による利益成長を意味します。そのような自律的な利益成長を基盤として、機動的な自己株式取得をおこなっていくことが、株主還元の持続性につながると考えています。
政策保有株式の縮減
次に、政策保有株式の縮減についてです。2030年3月末までに連結純資産比10%未満をめざしており、簿価ベースでは着実に縮減が進んでいますが、株価の上昇に伴い、時価ベースでの比率は上昇しています。
コーポレートガバナンス・コードの見直しにより、政策保有株式に対するスタンスの解像度を上げることがすべての上場企業に求められています。そのような背景から、売却に向けたハードルは以前よりも低くなっていると考えています。こうした環境を追い風として、私たちは政策保有株式から純投資株式への振り替えをおこなうことなく、正々堂々と政策保有株式の縮減に取り組んでいきます。
追い風に頼らない、持続的なROE向上へ
中期経営計画では「未来への飛躍につなげる3年間」を掲げており、その言葉のとおり、この3年間は飛躍に向けた通過点に過ぎないと考えています。中期経営計画の最終年度を終えたらゴール、というものではありません。
政策金利の引き上げという追い風は一時的なものであって、この追い風が止んだ際に、何が私たちに残っているのかという点が重要です。それは、お客さまとの深いリレーション、地域社会からの揺るぎない支持、従業員の高いエンゲージメント、そして、それらすべてを支える堅牢なガバナンスです。これらは決して派手なものではありませんが、最も重要な経営の原点です。
長期ビジョンとして掲げる「地域密着の都市型総合金融グループ」に向けて、まだ十分ではありませんが、ステークホルダーの皆さまのご期待にお応えしながら、歩みを進めてくることができたと感じています。中長期的にめざすROE水準として12%以上と掲げていますが、これは決して絵空事ではありません。オーガニック成長とインオーガニック成長の両面において、何が必要で、何が欠けているのかということについて、ボードメンバーで議論を重ねています。
中期経営計画よりは長い時間軸になろうかと思いますが、このような覚悟を持って取り組んでいきます。ステークホルダーの皆さまのご期待に一層お応えできるよう、さらに歩みを進めてまいります。引き続きのご支援をいただけますと幸いです。